До 25 апреля включительно компании и ИП, у которых в I квартале 2022 года были операции с прослеживаемыми товарами, должны подать в налоговую специальный отчет. Напомним основные моменты, связанные с его сдачей (постановление Правительства РФ от 01.07.2021 № 1108 «Об утверждении Положения о национальной системе прослеживаемости товаров»).
Новая отчетность о прослеживаемых товарах
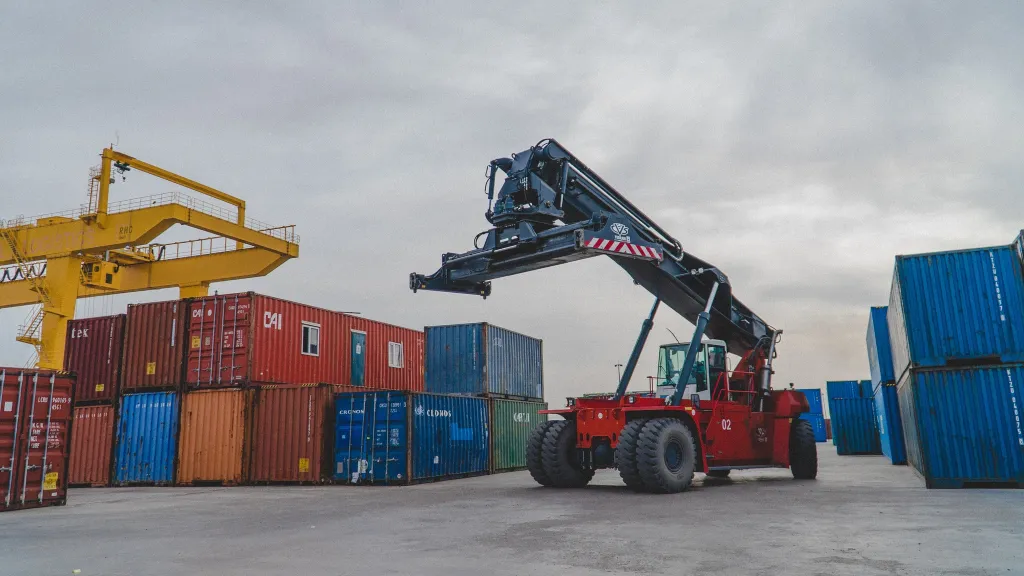
С июля прошлого года импортные товары из Правительственного перечня являются прослеживаемыми, то есть их оборот на территории РФ контролирует ФНС. В этот перечень входят, в частности, холодильники, морозильники, стиральные машины, автопогрузчики, компьютерные мониторы, детские коляски и автокресла. На сайте ФНС есть сервис, помогающий проверить, подлежит ли конкретный товар прослеживаемости.
К операциям с прослеживаемыми товарами относятся, например, их покупка (даже для собственных нужд), продажа, безвозмездное получение или передача. Компании и ИП, у которых были такие операции, независимо от режима налогообложения обязаны:Читайте подробнее о Национальной системе прослеживаемости.
1. Выставлять электронные счета-фактуры при продаже таких товаров другим организациям и ИП. Покупатели должны их принимать через оператора ЭДО, даже если они не являются плательщиками НДС.
В счете-фактуре на отгрузку надо указывать РНПТ (регистрационный номер партии товаров). Если же прослеживаемые товары реализованы физлицам для личных нужд, самозанятым, на экспорт либо в страны ЕАЭС (Белоруссия, Киргизия, Армения, Казахстан), выставлять электронные счета-фактуры не обязательно.
2. Сдавать в ИФНС в электронном виде определённую отчетность, а именно:Важно! Если при реализации прослеживаемого товара счет-фактура ошибочно был выставлен на бумаге, это не будет основанием для отказа в вычете НДС. Так говорит ФНС.
- уведомление о ввозе в Россию прослеживаемых товаров из стран ЕАЭС;
- уведомление о перемещении прослеживаемых товаров — при их экспорте из РФ в страны ЕАЭС;
- отчёт об операциях с прослеживаемыми товарами. О нём и пойдёт речь дальше.
Кто заполняет отчет о прослеживаемости
Отчетность подают:
- неплательщики НДС: те, кто применяет УСН, работает на патенте или освобожден от обязанностей плательщика НДС по ст. 145 НК. Они указывают в отчёте все операции с прослеживаемыми товарами;
- плательщики НДС. Но они заполняют отчет, только если операции с прослеживаемыми товарами не отражаются в НДС-декларации. К примеру, если товар передан в производство или на переработку.
В отчет не включаются операции при импорте прослеживаемых товаров из стран ЕАЭС или при экспорте в эти страны. Ведь такие операции отражаются в названных выше уведомлениях о ввозе или перемещении.
Важно! Если в отчетном квартале операций с прослеживаемыми товарами не было, то формировать и сдавать отчет не надо.Когда и как сдается отчет
Его нужно сдавать не позднее 25-го числа месяца, следующего за прошедшим кварталом, по утвержденному ФНС формату, только в электронном виде через оператора ЭДО, подписав усиленной квалифицированной электронной подписью.
Кстати, электронную отчетность по прослеживаемым товарам нужно хранить не менее 5 лет. Распечатывать ее необязательно.
Особенности заполнения отчетаАрхив документов всегда доступен пользователю в сервисах электронной отчетности «Калуга Астрал»: «Астрал Отчет 5.0» — это удобный онлайн-сервис, «Астрал Отчет 4.5» — программа для ПК, в которой есть все для сдачи отчетности онлайн, а «1С-Отчетность» можно использовать в привычном интерфейсе 1С.
Код квартала. В шапке отчета указывается код квартала, за который сдаётся отчет. У него могут быть только такие значения:
- 21 (I квартал);
- 22 (II квартал);
- 23 (III квартал);
- 24 (IV квартал).
То есть при сдаче отчета за I квартал 2022 года пишем код 21. Кстати, такая же кодировка применяется при заполнении НДС-декларации.
Обособленные подразделения
В отчет надо включать операции с прослеживаемыми товарами как головного подразделения компании, так и ее российских ОП. При этом в строках 4—4б отчёта указываются наименование, ИНН и КПП головного подразделения.
Коды операций
Для каждой операции, отражаемой в отчете, предусмотрен свой код, который проставляется в графе 3. Вот самые распространенные коды операции по приобретению / получению или реализации / передаче прослеживаемых товаров.
|
Операция |
Код |
Примечание для плательщиков НДС |
|
Реализация товара собственником |
15 |
Отражают с такими кодами только продажу или безвозмездную передачу прослеживаемых товаров, которые не признаются объектом обложения НДС по п. 2 ст. 146 НК РФ либо освобождены от налогообложения по ст. 149 НК РФ |
|
Безвозмездная передача товара |
16 |
|
|
Приобретение товара в собственность |
17 |
Отражают таким кодом только покупку товаров:
|
|
Получение товара безвозмездно |
18 |
Отражают с такими кодами только покупку или получение прослеживаемых товаров у фирм и ИП, применяющих УСН, патентный режим или освобождённых от обязанности платить НДС |
|
Получение покупателем корректировочного счёта-фактуры или универсального корректировочного документа в связи:
|
21 |
|
|
22 |
Учтите, что пока нет никаких штрафов за несдачу или просрочку со сдачей отчета о прослеживаемых товарах или уведомлений по операциям с прослеживаемыми товарами. Санкции планируют ввести только с 1 июля 2022 года. Но, учитывая текущую ситуацию, есть большой шанс, что этот срок еще отодвинут.
Если же вы только готовитесь к работе с прослеживаемыми товарами, то учтите, что вам непременно нужно будет организовать электронный документооборот. Для этого прекрасно подойдет Астрал.ЭДО.